


Bleap: Finanças, Cartão Cripto
4,529.00 Avaliações
Especificações do app
- Versão
- 1.42.0
- Atualizado em
- Licença
- Free
- Downloads
- 10.000+
- Desenvolvedor
- Bleap
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
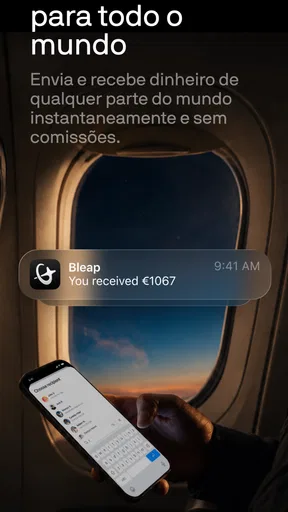
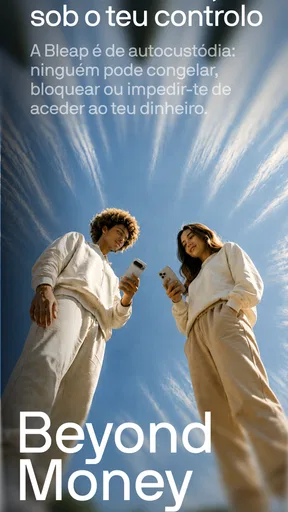
 Análise de AppCompare
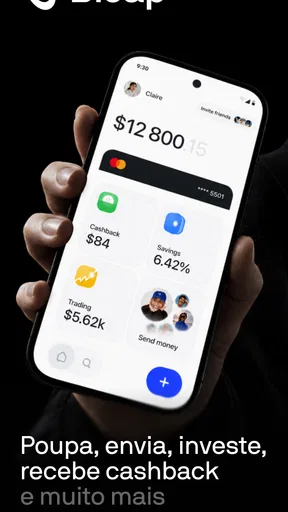
O que mais me chamou a atenção no Bleap foi a tentativa de aproximar a cripto do uso cotidiano: receber, enviar e gastar dinheiro globalmente a partir de uma mesma experiência, com a possibilidade de comprar cripto e obter cashback. Em vez de tratar ativos digitais apenas como algo para acompanhar gráficos, o aplicativo de finanças tenta colocá-los no caminho de pagamentos reais. Essa é uma proposta atraente, mas também exige que o usuário entenda bem onde termina a praticidade e começa a complexidade.
Eu vejo o Bleap como uma opção voltada principalmente para quem já lida com cripto ou quer experimentar pagamentos internacionais sem alternar constantemente entre uma carteira, uma corretora e um cartão tradicional. O aplicativo é gratuito, tem classificação PEGI 3 e foi desenvolvido pela Bleap. A presença ainda é relativamente pequena, com mais de dez mil instalações, mas a avaliação média de 4,5, baseada em centenas de classificações, indica uma recepção inicial positiva.
Gastar cripto é a proposta que realmente muda a experiência
A capacidade central aqui não é simplesmente comprar cripto. Muitos serviços financeiros já fazem isso. O ponto mais interessante é tentar transformar esse saldo em algo utilizável no dia a dia, especialmente quando a pessoa precisa enviar ou gastar globalmente. Na minha experiência com a proposta do app, essa mudança de foco faz diferença: em vez de pensar apenas em guardar um ativo, você passa a pensar em como ele entra e sai da sua rotina financeira.
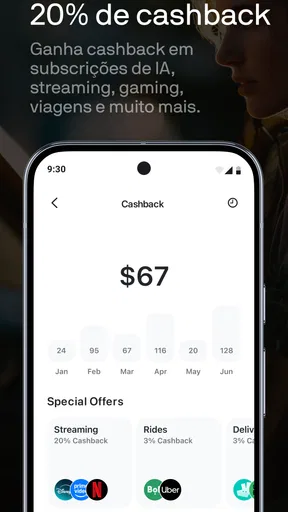
Isso pode ser útil para quem recebe de clientes estrangeiros, divide despesas com pessoas que moram fora ou viaja com frequência. Também pode interessar a alguém que mantém parte do dinheiro em cripto e prefere ter uma forma mais direta de usar esse valor, sem depender de uma conversão manual a cada compra. O cashback de até 20% torna a ideia ainda mais chamativa, embora eu não trataria esse percentual como retorno garantido em qualquer compra ou situação. É um benefício que precisa ser entendido dentro das condições aplicáveis ao uso.
O verdadeiro ganho está na redução de etapas. Normalmente, uma pessoa pode precisar receber o valor em uma carteira, transferi-lo para uma plataforma de negociação, converter para moeda tradicional e só então enviar o dinheiro para um cartão ou conta. O Bleap tenta encurtar esse caminho. Menos telas podem significar menos atrito, mas também tornam mais importante conferir cuidadosamente o ativo, o valor e o destino antes de confirmar uma operação.
O que muda em uma situação comum
Imagine que eu esteja viajando e precise pagar uma despesa enquanto mantenho parte dos meus recursos em cripto. Com uma solução tradicional, eu provavelmente teria de decidir antes quanto converter, verificar taxas em mais de um serviço e esperar que o dinheiro chegasse ao meio de pagamento. Com o Bleap, a ideia é concentrar essa jornada em uma única ferramenta, o que pode deixar a decisão mais rápida.
Essa conveniência não significa que eu deixaria de conferir o saldo ou o custo efetivo da operação. Em finanças, uma experiência simples pode esconder escolhas importantes: qual saldo está sendo usado, como ocorre a conversão e se o cashback compensa eventuais custos envolvidos. Meu conselho é fazer primeiro uma transação pequena, observar o resultado e só depois incorporar o aplicativo a pagamentos mais frequentes.
Vale a pena ler antes de escolher

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
Como eu usaria o aplicativo sem perder o controle
Eu começaria separando mentalmente três funções: receber dinheiro, enviar dinheiro e gastar. Parece uma distinção básica, mas ela ajuda a evitar que o saldo destinado a uma finalidade seja consumido por outra. Para recebimentos, eu confirmaria os dados antes de compartilhar. Para envios, revisaria o destinatário e o montante. Para gastos, acompanharia cada compra e não presumiria que o cashback será aplicado de forma automática a tudo.
Outra prática útil seria manter um registro simples fora do app, pelo menos no começo. Não porque o Bleap seja necessariamente difícil, mas porque movimentações envolvendo cripto podem ser menos intuitivas do que uma compra comum com cartão. Anotar a data, o valor e a finalidade facilita perceber quanto realmente foi gasto e evita confundir uma recompensa com dinheiro disponível imediatamente.
Também vale observar a diferença entre o valor que aparece no momento da decisão e o custo final percebido depois. Em uma operação internacional ou ligada à cripto, pequenas variações podem alterar a conta. Eu não usaria o aplicativo como uma caixa-preta: a melhor experiência vem de quem acompanha o fluxo e entende o que está acontecendo em cada etapa.
O cashback é incentivo, não motivo suficiente
O cashback de até 20% é provavelmente o recurso que mais chama atenção de quem encontra o app. Na prática, porém, eu o trataria como um bônus e não como a razão principal para concentrar toda a vida financeira no serviço. Benefícios desse tipo podem depender de regras, tipos de transação ou condições específicas. Mesmo quando o retorno é interessante, ele não deve justificar uma compra que você não faria normalmente.
Há um detalhe comportamental importante: quando um aplicativo destaca recompensa, é fácil começar a escolher o meio de pagamento pelo benefício e não pela segurança ou pelo custo total. Eu faria o contrário. Primeiro verificaria se o pagamento é adequado, se o saldo está disponível e se a operação faz sentido; depois consideraria o cashback. Essa ordem reduz a chance de transformar uma vantagem promocional em uma decisão financeira ruim.
Onde o Bleap funciona melhor — e onde eu teria cautela
Nesta secção, explico em que situações a ligação à internet pesa mais na utilização do Bleap e por que razão eu evitaria depender de uma única forma de pagamento. Também considero como preparar uma alternativa antes de viajar ou fazer uma operação importante, para que uma interrupção de acesso não transforme uma ferramenta conveniente num problema.
O melhor cenário é o uso internacional com familiaridade em cripto
O perfil que mais pode aproveitar o Bleap é o de uma pessoa que já conhece o básico de carteiras e ativos digitais, movimenta valores entre países ou quer gastar um saldo cripto sem recorrer a vários intermediários. Para esse usuário, reunir recebimentos, transferências e gastos em uma experiência voltada ao uso global pode ser mais valioso do que escolher uma conta bancária tradicional com recursos locais mais amplos.
Eu também imagino utilidade para pequenos trabalhos internacionais. Um profissional que recebe de um cliente estrangeiro pode preferir uma solução que trate o recebimento e o gasto dentro do mesmo ambiente. Isso não elimina a necessidade de organizar impostos, comprovantes e orçamento, mas pode reduzir a quantidade de serviços usados no caminho. O aplicativo serve melhor como ferramenta operacional do que como substituto automático de todo o planejamento financeiro.
Para alguém que viaja, a vantagem potencial está na conveniência. Em vez de carregar várias soluções para diferentes momentos, a pessoa pode tentar centralizar parte dos recursos. Ainda assim, eu levaria uma alternativa de pagamento. Nenhum aplicativo financeiro deveria ser a única opção durante uma viagem, especialmente quando uma falha de acesso, uma operação pendente ou uma dúvida sobre conversão pode deixar o usuário sem saída imediata.
A comparação com bancos e corretoras tradicionais
Em relação a um banco convencional, o Bleap parece mais interessante para quem pensa de forma global e já aceita a lógica da cripto. Um banco costuma ser mais familiar para pagamentos locais, débito automático, histórico financeiro e atendimento de necessidades cotidianas que não dependem de ativos digitais. Se meu objetivo fosse apenas receber salário, pagar contas recorrentes e controlar despesas domésticas, eu provavelmente escolheria uma conta bancária tradicional como base.
Comparado a uma corretora, o diferencial do Bleap está no caminho entre o ativo e o gasto. Uma corretora costuma ser melhor para acompanhar investimentos, comparar ordens e administrar uma carteira com mais foco em negociação. O Bleap, pela proposta de cartão cripto e pagamentos, parece fazer mais sentido para quem quer usar o saldo, não apenas comprá-lo e observá-lo. Eu não substituiria uma plataforma de investimento por ele se a prioridade fosse análise detalhada de mercado.
Já uma carteira cripto independente pode oferecer uma sensação maior de controle direto sobre os ativos, dependendo da configuração e do tipo de usuário. O Bleap tende a ser mais conveniente para quem quer uma camada prática de pagamento, mas essa conveniência pode não agradar a quem prefere administrar tudo de maneira mais técnica e separada. A escolha depende menos de qual produto é “melhor” e mais de qual etapa da jornada financeira eu quero simplificar.
Limitações que eu consideraria antes de começar
A primeira barreira é a curva de entendimento. Mesmo que a interface seja acessível, conceitos como saldo cripto, conversão, transferência e cashback podem gerar dúvidas para quem nunca usou ativos digitais. Eu não recomendaria começar com uma quantia importante. O ideal é explorar a conta, compreender o fluxo e testar um envio ou gasto pequeno antes de depender do serviço.
A segunda é a volatilidade. Se o saldo estiver ligado a um ativo cujo valor oscila, o poder de compra pode mudar. Uma recompensa elevada não elimina esse risco. Para despesas com valor fixo, eu teria cuidado redobrado e evitaria deixar dinheiro necessário por muito tempo em uma posição que possa variar antes do pagamento.
A terceira é a dependência de uma experiência global, que pode ser uma vantagem ou uma fonte de complicação. Transferências internacionais e gastos em diferentes contextos podem envolver conversões e expectativas diferentes das de um cartão local. Eu conferiria sempre o valor final e manteria uma reserva em um meio de pagamento mais familiar para despesas essenciais.
Também existe a questão da maturidade do produto. A versão atual é a 1.42.0, e o aplicativo foi lançado em maio de 2024. Isso não é uma crítica automática, mas me faz enxergar o Bleap como uma ferramenta em evolução, não como uma instituição financeira que já substitui todas as opções consolidadas. A avaliação de 4,5 é encorajadora, porém a quantidade de avaliações e o alcance de instalações ainda são modestos quando comparados aos grandes nomes do setor.
Quem deve experimentar e quem deve escolher outra coisa
Eu recomendaria experimentar o Bleap se você já possui alguma familiaridade com cripto, precisa movimentar dinheiro entre países ou quer uma ponte mais prática entre ativos digitais e compras. Ele pode ser especialmente útil para quem valoriza menos aplicativos separados e aceita acompanhar de perto as próprias operações. O preço gratuito também reduz a barreira inicial para testar a proposta, desde que o usuário não confunda gratuidade com ausência de custos em todas as operações.
Eu seria mais cauteloso ao indicar o app para uma pessoa que quer apenas uma conta simples para despesas locais. Nesse caso, um banco tradicional provavelmente oferece uma rotina mais previsível e familiar. Também não o escolheria como primeira experiência financeira para alguém que ainda não entende a diferença entre comprar cripto, guardar cripto e gastar cripto. A interface pode facilitar o acesso, mas não substitui educação financeira básica.
Para investidores avançados, o Bleap pode complementar uma carteira, mas dificilmente seria minha única ferramenta. Eu manteria uma solução especializada para análise e custódia conforme minha estratégia, uma conta convencional para necessidades essenciais e o Bleap para a parte de pagamentos que realmente se beneficia da integração com cripto. Essa combinação é menos elegante do que concentrar tudo, mas oferece mais margem para lidar com imprevistos.
Minha conclusão depois de avaliar a proposta
O Bleap tem uma ideia clara e relevante: fazer com que cripto participe de pagamentos e transferências, em vez de ficar restrita à compra e à espera de valorização. O cartão cripto, a possibilidade de gastar globalmente e o cashback formam uma proposta coerente para usuários que já vivem entre moedas, países e plataformas digitais.
Ao mesmo tempo, eu não o recomendaria de olhos fechados. A praticidade precisa vir acompanhada de conferência, pequenos testes e uma reserva alternativa. O cashback é atraente, mas não deve esconder volatilidade, conversões ou regras de uso. E a experiência global, que é o maior diferencial, pode ser desnecessária para quem só precisa de uma conta local previsível.
No meu caso, eu usaria o aplicativo como uma ferramenta complementar para gastos e movimentações ligadas à cripto, não como substituto imediato do banco e da corretora. Se esse é o seu perfil, vale explorar a proposta com calma. Se você busca apenas simplicidade bancária tradicional, há opções mais adequadas. O mérito do Bleap está justamente em atender uma necessidade específica: tornar o saldo cripto mais utilizável no cotidiano sem exigir que o usuário monte sozinho todo o caminho entre carteira, conversão e pagamento.
Prós
- Permite gastar criptomoedas diretamente em estabelecimentos e lojas online.
- Cartão virtual facilita compras digitais e reduz a exposição do cartão físico.
- Interface simples
- adequada para acompanhar saldo e transações rapidamente.
- Pode ser útil para utilizadores que recebem ou mantêm fundos em criptoativos.
- Notificações de movimentos ajudam a identificar pagamentos em tempo real.
Contras
- A disponibilidade de funcionalidades pode variar conforme o país e a regulamentação local.
- O valor das criptomoedas pode oscilar e afetar o saldo disponível para gastar.
- Podem existir taxas de conversão
- carregamento ou utilização em determinadas operações.
- Exige atenção redobrada à segurança da conta e à proteção das credenciais.
- Nem todos os comerciantes ou caixas automáticas aceitam pagamentos com este cartão.
Perguntas frequentes sobre Bleap: Finanças, Cartão Cripto
O que é o Bleap: Finanças, Cartão Cripto?
O Bleap é uma aplicação financeira voltada para utilizadores que pretendem gerir ativos digitais e utilizar um cartão associado a criptomoedas. A app reúne funcionalidades como carteira, conversão de criptoativos, pagamentos e acompanhamento de transações num único espaço. Antes de aderir, é importante confirmar se o serviço está disponível no seu país e quais moedas, redes e funcionalidades são suportadas na sua região.
Como funciona o cartão cripto do Bleap?
O cartão cripto do Bleap permite utilizar fundos digitais para efetuar pagamentos em estabelecimentos que aceitem a rede do cartão, conforme as condições aplicáveis ao serviço. Dependendo da operação, os ativos podem ser convertidos para a moeda necessária no momento da compra. Verifique previamente taxas, limites, disponibilidade, possíveis custos de câmbio e se o cartão é virtual, físico ou ambos no seu mercado.
O Bleap é seguro para guardar e utilizar criptomoedas?
A segurança depende tanto das medidas implementadas pelo Bleap como dos cuidados do próprio utilizador. A aplicação pode incluir autenticação, proteção de conta e confirmação de operações, mas nenhum serviço elimina totalmente os riscos associados a ataques, perda de credenciais ou volatilidade dos ativos. Utilize palavras-passe fortes, ative todas as proteções disponíveis e nunca partilhe códigos, frases de recuperação ou dados de acesso.
Quais são as taxas cobradas pelo Bleap?
As tarifas podem variar de acordo com o tipo de operação, país, método de pagamento, rede blockchain e ativo utilizado. Poderão existir custos relacionados com conversões, levantamentos, transferências, emissão ou utilização do cartão e operações internacionais. Como as condições podem ser alteradas, consulte sempre a tabela de preços e o resumo apresentado antes de confirmar uma transação, evitando surpresas no saldo final.
O Bleap está disponível em Portugal e exige verificação de identidade?
A disponibilidade do Bleap pode depender do país de residência, das regras locais e dos serviços que a empresa oferece em cada região. É provável que determinadas funcionalidades exijam um processo de identificação, conhecido como KYC, para cumprir requisitos legais e de prevenção contra fraude. Antes de descarregar ou depositar fundos, confirme a elegibilidade em Portugal e leia atentamente as condições de privacidade e utilização.


